배터리제조의 개념과 개요
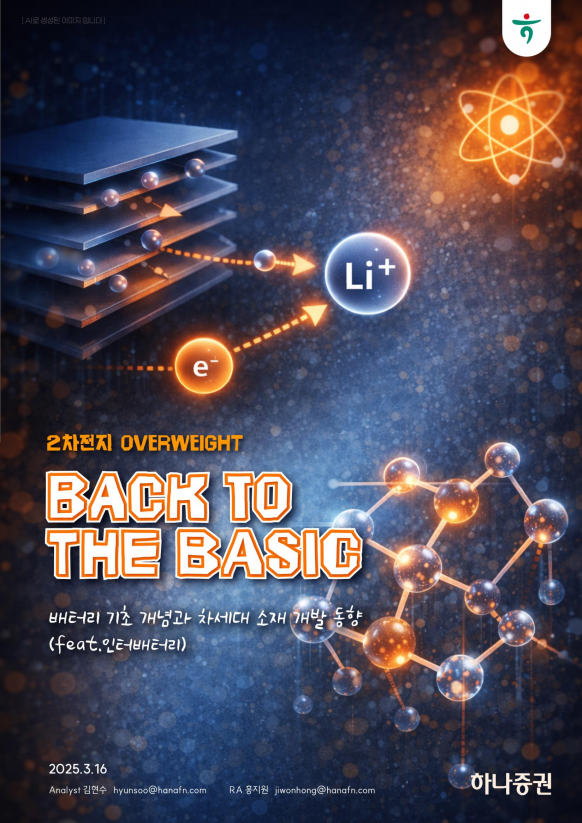
배터리제조는 이차전지(리튬이온, 리튬인산철, 전고체, 나트륨이온 등) 셀과 소재, 모듈, 시스템을 설계·생산·공급하는 산업으로, 전기차·에너지저장장치(ESS)·데이터센터·신재생에너지 등 다양한 분야의 핵심 인프라를 담당합니다.
한국 배터리제조 산업의 구조와 기술 동향
한국 배터리 제조업은 글로벌 시장에서 높은 기술력과 생산능력을 바탕으로 경쟁력을 확보하고 있습니다. LG에너지솔루션, 삼성SDI, SK온 등 주요 기업들은 북미와 유럽 현지 생산거점 확대, 리튬인산철(LFP)·전고체·나트륨이온 등 차세대 배터리 기술 개발, AI 데이터센터 및 ESS 시장 대응에 집중하고 있습니다. 최근에는 기존 전기차 중심의 NCM(니켈·코발트·망간) 배터리에서 LFP, SIB(소듐이온), 전고체 등 다양한 기술로 포트폴리오를 다각화하는 움직임이 뚜렷합니다.
특히 ESS 시장의 급성장과 AI 데이터센터 전력 수요 확대에 따라 LFP 배터리 생산라인 전환, 고용량 배터리 개발, 소프트웨어 기반 운영 효율화, AI 진단 시스템 도입 등 혁신이 활발히 이루어지고 있습니다. 국내 소재·부품·장비 기업들도 양극재, 음극재, 배터리 캔, 냉각시스템, 생산장비 등에서 공급망 안정화와 첨단 기술 적용을 통해 산업 경쟁력을 높이고 있습니다.
정책·시장 트렌드와 공급망 변화
정부와 산업계는 배터리 산업 경쟁력 강화를 위해 생산세액공제, 보조금 선지급, 직접환급 등 정책 지원을 확대하고 있습니다. 지역별로는 울산, 대구, 경북, 충청북도, 광양 등에서 배터리 소재·생산·시험·실증 인프라 구축과 투자유치가 활발히 진행되고 있습니다. 포스코그룹 등은 리튬·양극재·재활용 밸류체인 구축을 통해 원재료 조달과 공급망 효율성을 높이고 있습니다.
최근에는 전기차 수요 둔화와 원재료 가격 변동, 해외 공장 가동 초기 비용 증가 등으로 일부 소재·부품 기업의 수익성이 악화되고 있으나, ESS와 AI 데이터센터용 배터리 수요 확대, 북미·유럽 시장 점유율 상승, 현지 생산 확대 등으로 셀 제조사들의 실적 개선이 확인되고 있습니다. 또한 사용후 배터리 평가·재활용, ESG 경영, 친환경 공정 도입 등 지속가능성 강화도 중요한 산업 트렌드로 자리잡고 있습니다.
결론 및 투자 인사이트
한국 배터리제조 산업은 기술 다각화, 글로벌 공급망 확대, 정책 지원 강화, 친환경·지속가능성 트렌드에 힘입어 구조적 성장 동력을 확보하고 있습니다. ESS와 AI 데이터센터, 신재생에너지 연계 시장의 급성장에 맞춰 LFP·SIB·전고체 등 차세대 배터리 기술 개발과 생산능력 확대가 핵심 과제로 부상하고 있습니다. 원재료 조달, 현지화 전략, 소프트웨어·AI 융합 등 혁신 역량이 장기 경쟁력의 관건이며, 정책 변화와 글로벌 시장 트렌드에 민감하게 대응하는 전략이 필요합니다. 단기적으로는 원재료 가격 변동과 전기차 수요 둔화 등 리스크 요인에 유의해야 하며, 중장기적으로는 ESS·데이터센터·재생에너지 등 신시장 중심의 성장 잠재력에 주목할 필요가 있습니다.