화석연료의 개념과 개요
화석연료는 석유, 석탄, 천연가스 등 지질 시대에 생성된 유기물의 분해·변형을 통해 만들어진 에너지원으로, 한국 산업과 경제의 핵심 동력으로 오랜 기간 활용되어 왔습니다.
최근 화석연료 시장과 공급망 동향
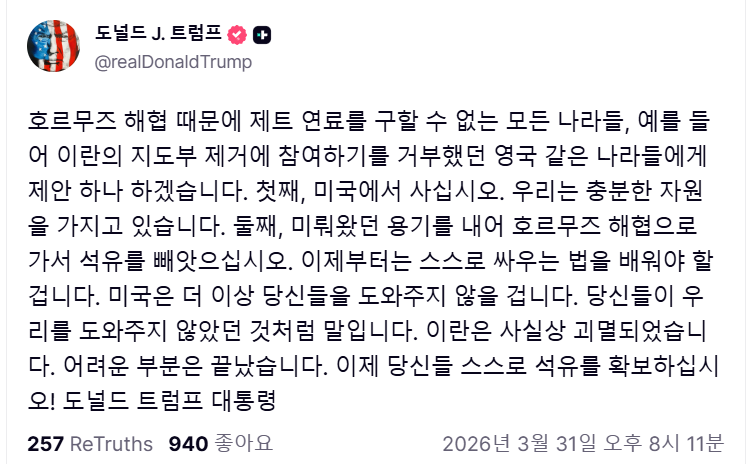
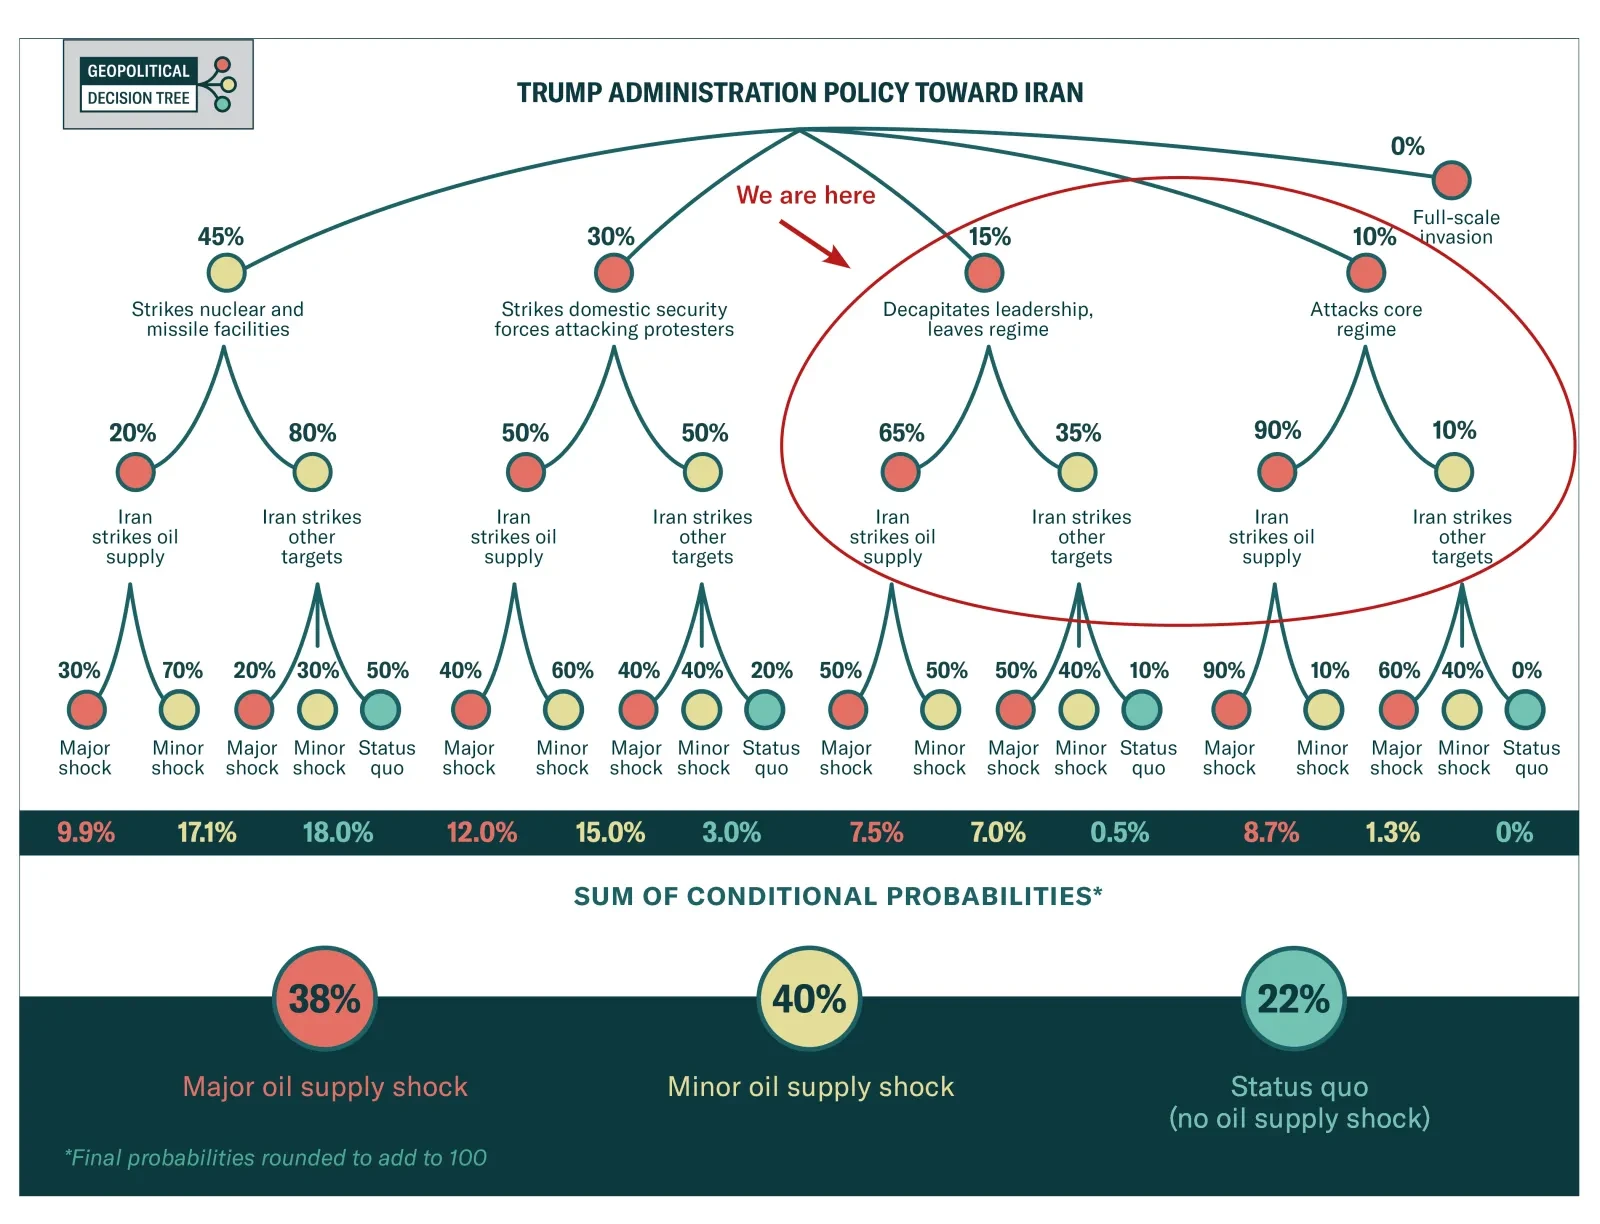
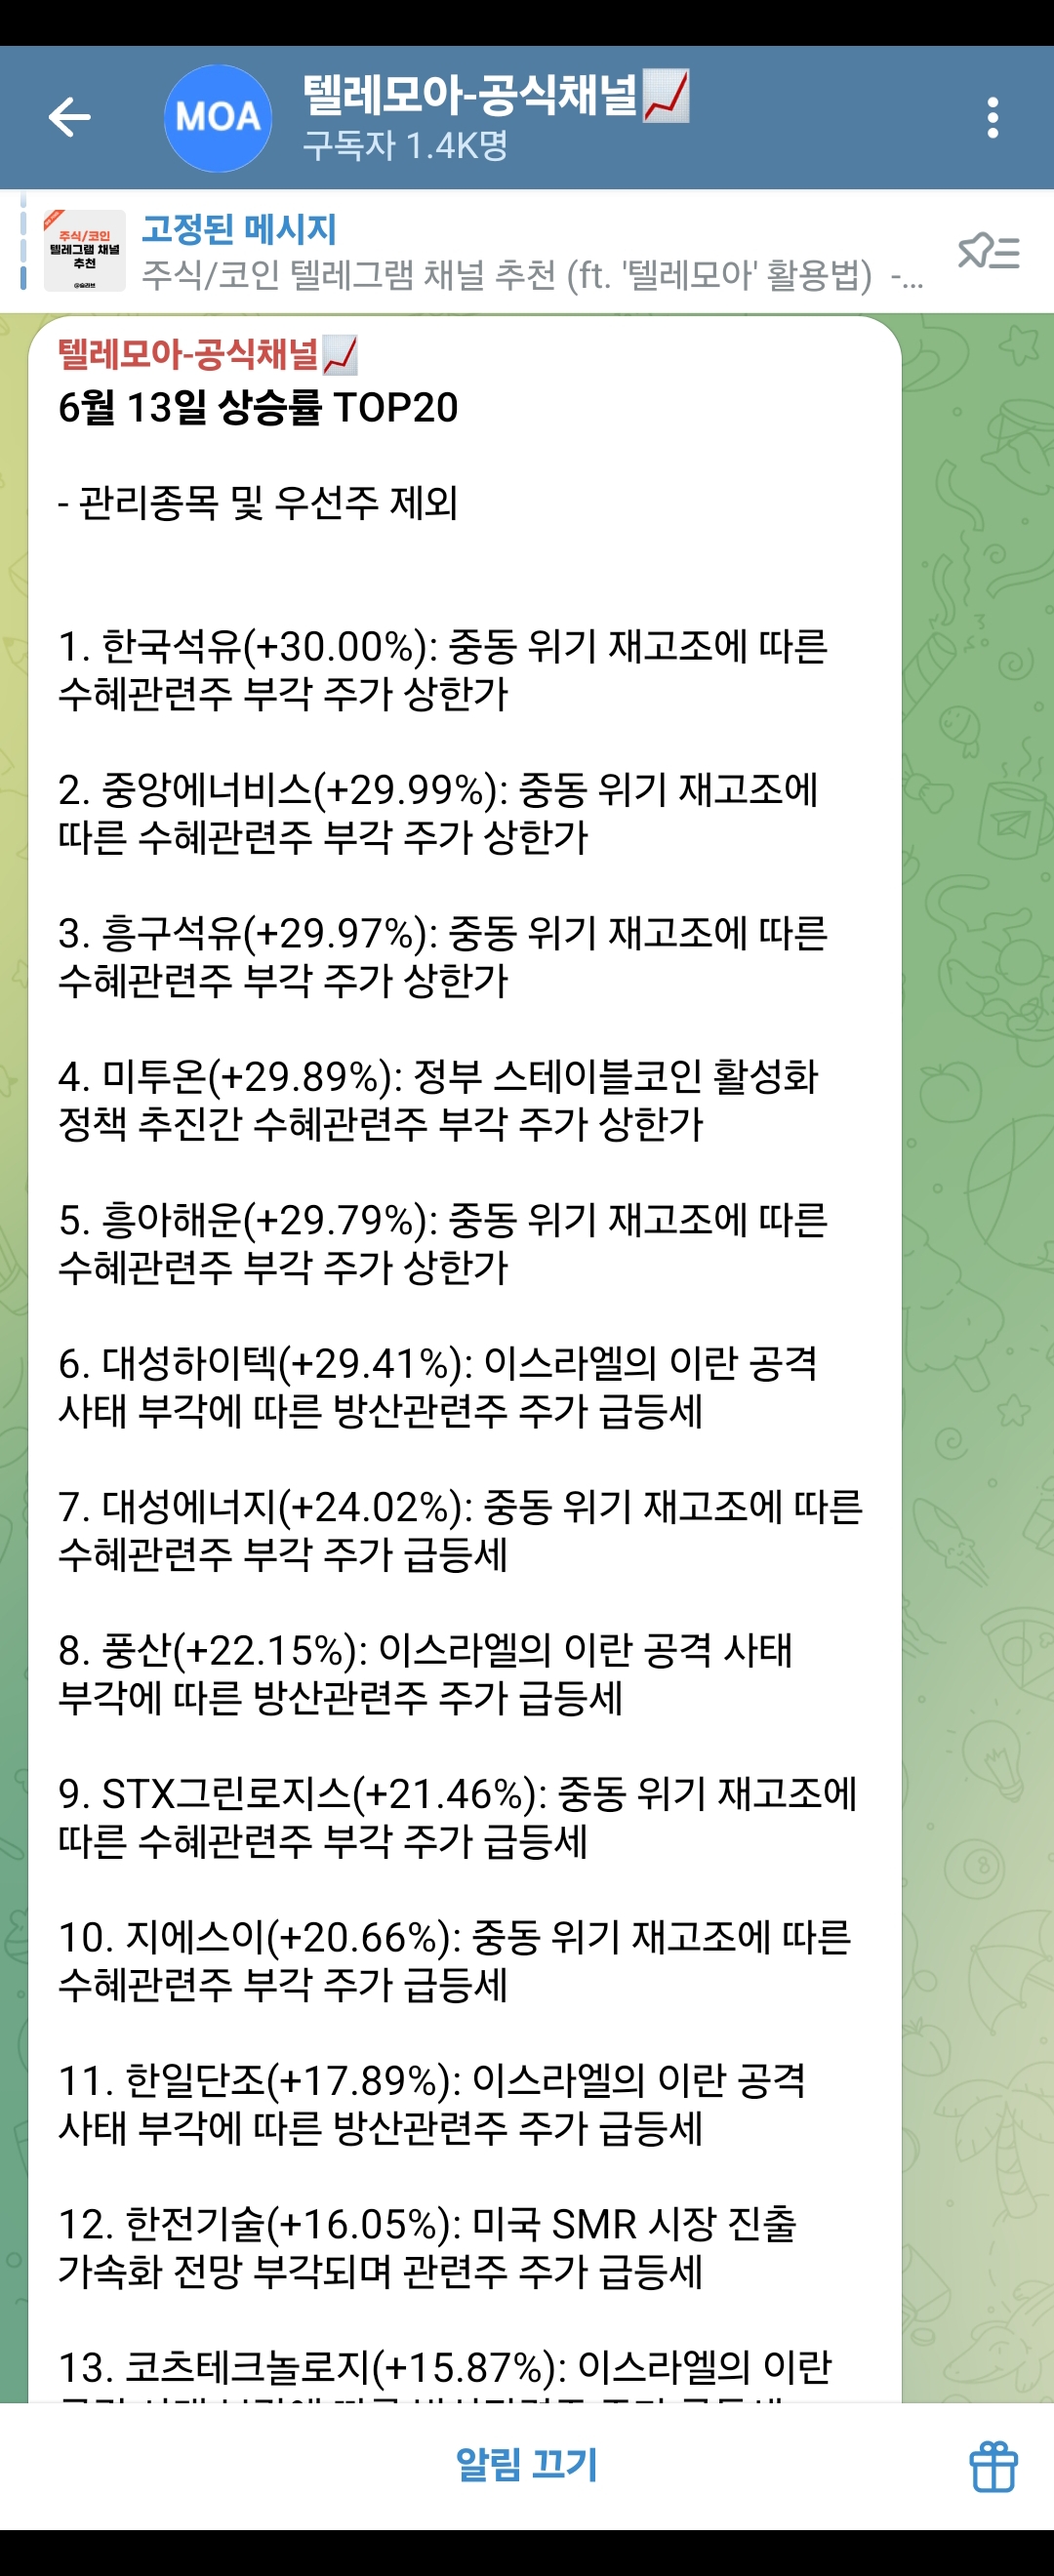
2026년 한국은 중동 지역의 군사적 긴장과 국제유가 급등, 러시아·우크라이나 전쟁 등 지정학적 리스크로 인해 원유, LNG, 석탄 등 주요 화석연료의 수입가격이 크게 상승했습니다. 한국은행 발표에 따르면 원유 수입가격은 전년 대비 54.4% 상승했고, 석유제품 생산자물가와 기업 원재료 비용이 동반 급등해 연말 소비자물가에도 추가 압력이 가해졌습니다. 국내 정유업계는 중동발 공급 차질과 강한 정제마진 영향으로 3분기 영업이익이 크게 증가했으나, 해상 운임 급등과 정부의 석유제품 가격 규제, 손실 보전 불확실성 등으로 수익성에 부담이 예상됩니다.
정부는 국내 유류 가격 급등 억제를 위해 석유 최고가격제를 시행하며 정유사 손실 보전을 위한 예산을 대폭 편성했습니다. 이 제도의 장기화로 예산 지출이 늘어나고, 물가 충격 완화 효과는 있으나 비용이 정유사와 정부로 전가되는 구조적 문제가 지적되고 있습니다. 산업연구원은 국제유가 변동 일부만 반영하는 밴드형 상한 도입과 취약업종 선별 지원을 제안하며 단계적 출구 전략 마련을 권고했습니다.
천연가스(LNG) 시장에서는 중동전쟁과 글로벌 공급망 불안에 대응해 공급처 다변화와 직도입 물량 운영 강화, 북극항로 활용 등 다양한 전략이 추진되고 있습니다. 한국가스공사는 LNG 기화 과정의 초저온 냉열을 활용한 온실가스 감축 방법론을 개발해 연간 최대 250만 톤의 온실가스 감축 효과를 기대하고 있습니다. 또한, 인천·울산 등 지방정부는 수소와 LNG 산업 경쟁력 강화를 위해 상생협력 업무협약을 체결해 지역 친환경 에너지 생태계 조성에 나서고 있습니다.
석탄 부문에서는 중동전쟁 종료 이후 석탄화력발전 최소출력 기준 하향 조정 방안이 검토되고 있으며, 강원도 등 석탄산업 전환지역 활성화를 위한 정책 논문 공모와 지역 지원 사업이 추진되고 있습니다. 한국동서발전은 2040년까지 온실가스 79% 저감과 석탄발전 단계적 폐지, 재생에너지 발전 비중 확대 등 탄소중립 전략을 발표했습니다.
화석연료 산업 구조 변화와 정책 이슈
한국 정부는 한국가스공사와 한국석유공사 통합을 통한 에너지자원공사 설립을 추진하며, 공기업 구조와 지배구조 재편에 나서고 있습니다. 석유공사의 부실자산 분리와 가스공사의 재무건전성 보호, 해외 투자 유치, 대외 신뢰도 제고를 위한 다양한 방안이 검토되고 있습니다. 산업단지 내 석유화학 기업 밀집 지역에서는 현장 안전 관리 강화와 첨단 안전 관리체계 도입이 이루어지고 있으며, 석유 불법유통 차단 역량도 확대되고 있습니다.
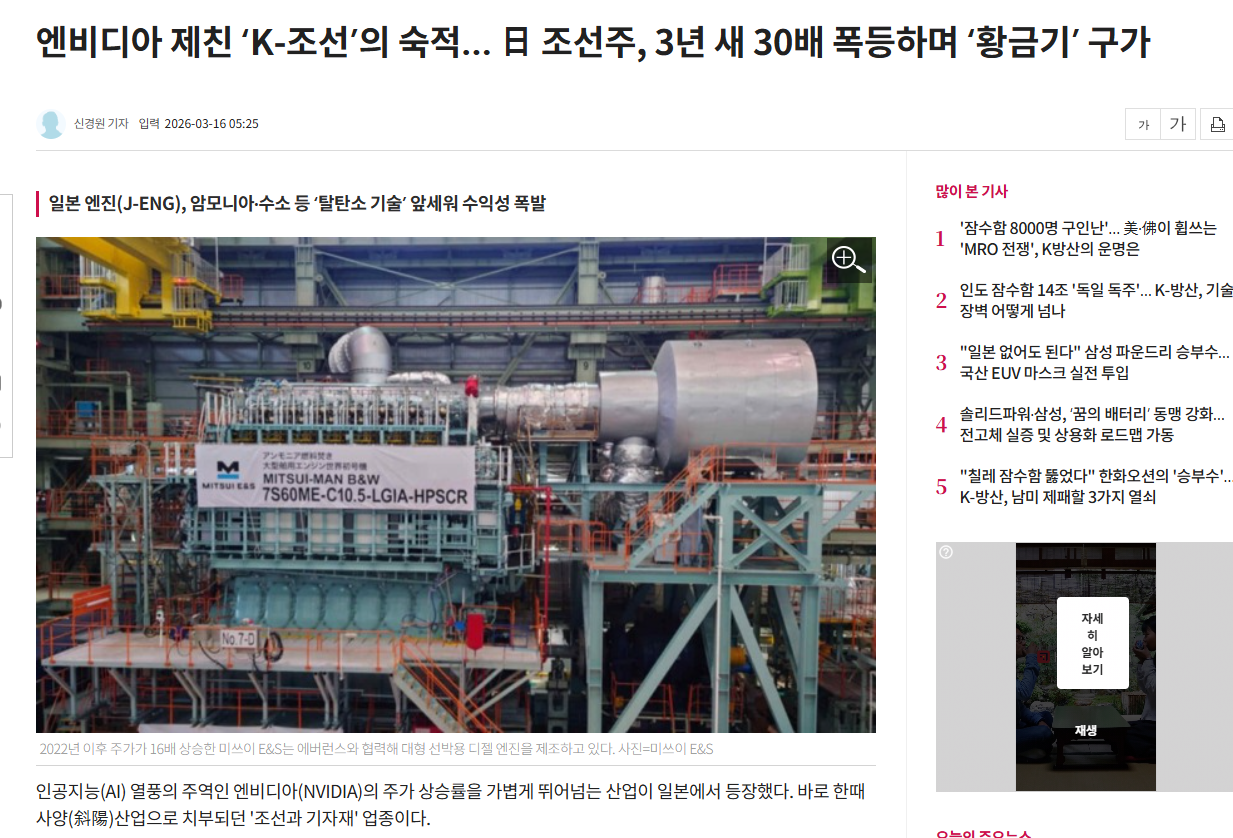
석유화학 업계는 중동전쟁 영향으로 고가 원유 투입과 제품 가격 하락, 원료비 부담이 커지며 수익성 악화가 예상되고 있습니다. 각 기업은 고부가가치 제품과 비석유화학 부문 확대, 첨단소재 개발, 설비 효율화 등 구조개편을 통해 실적 방어에 나서고 있습니다.
정부는 산업용 전기요금의 지역별 차등 인하, 전력망 확충, 재생에너지 입찰제 확대 등 에너지 전환 정책을 병행하고 있습니다. 재생에너지 설비용량은 석탄을 넘어섰으나 실제 발전량은 석탄의 3분의 1 수준에 머물고 있어 전력망 연결 지연과 지역 주민 반대, 인허가 문제 등이 해결 과제로 남아 있습니다.
결론 및 투자 인사이트
한국의 화석연료 산업은 지정학적 리스크와 글로벌 공급망 변화, 정부 정책의 구조적 전환, 에너지 가격 변동성 등 복합적 요인에 의해 빠르게 변화하고 있습니다. 단기적으로는 국제유가와 LNG 가격 급등, 공급망 불안, 정부의 가격 규제와 손실 보전 정책이 시장에 직접적 영향을 미치고 있습니다. 장기적으로는 에너지자원공사 설립, 석탄산업 전환, 온실가스 감축 기술 개발, 산업용 전기요금 인하 등 구조적 변화와 친환경 에너지 전환이 산업의 성장 동력으로 작용할 전망입니다.
투자 관점에서는 화석연료 산업의 공급망 안정화, 첨단 안전 관리체계 도입, 고부가가치 제품 개발, 온실가스 감축 기술 확대, 정부 정책 변화에 따른 구조적 전환에 주목할 필요가 있습니다. 지정학적 리스크와 글로벌 가격 변동성, 정책 변화에 따른 산업 구조 재편이 향후 수익률과 성장 잠재력에 중요한 영향을 미칠 것으로 예상됩니다.